
Un studio rentable n’est pas forcément celui qui affiche le loyer le plus élevé. Le prix total d’acquisition, les périodes sans locataire, les travaux, les frais de gestion et la fiscalité déterminent le revenu réellement conservé. Pour évaluer un projet, partez d’hypothèses prudentes et vérifiez qu’elles tiennent compte du logement comme de son mode d’exploitation.
Fixer son prix d’achat à partir du revenu réellement conservé
Comparez les biens avec la même méthode. Le coût total comprend le prix d’achat, les frais d’acquisition, les éventuels honoraires, les travaux initiaux et le mobilier. Un rendement calculé uniquement sur le prix affiché paraît mécaniquement plus avantageux. Pour éviter ce biais, retenez les mêmes postes de dépenses pour chaque bien étudié.
- Rendement brut : loyers annuels hors charges, à occupation complète, divisés par le coût total, puis multipliés par 100.
- Rendement net : loyers effectivement encaissés, diminués des dépenses d’exploitation, divisés par ce même coût total, puis multipliés par 100.
- Rendement net après impôt : même calcul en déduisant aussi la fiscalité des revenus locatifs.
- Cashflow : différence entre les encaissements et les décaissements sur une période donnée, dont les mensualités de crédit, l’assurance emprunteur et les impôts.
Les dépenses d’exploitation comprennent notamment les charges non récupérables, la taxe foncière restant à la charge du propriétaire, l’assurance PNO, la gestion et l’entretien. Ajoutez les frais de relocation et les réparations prévisibles lorsque vous construisez votre budget. Ne déduisez pas deux fois la vacance locative : elle réduit déjà les loyers réellement encaissés.
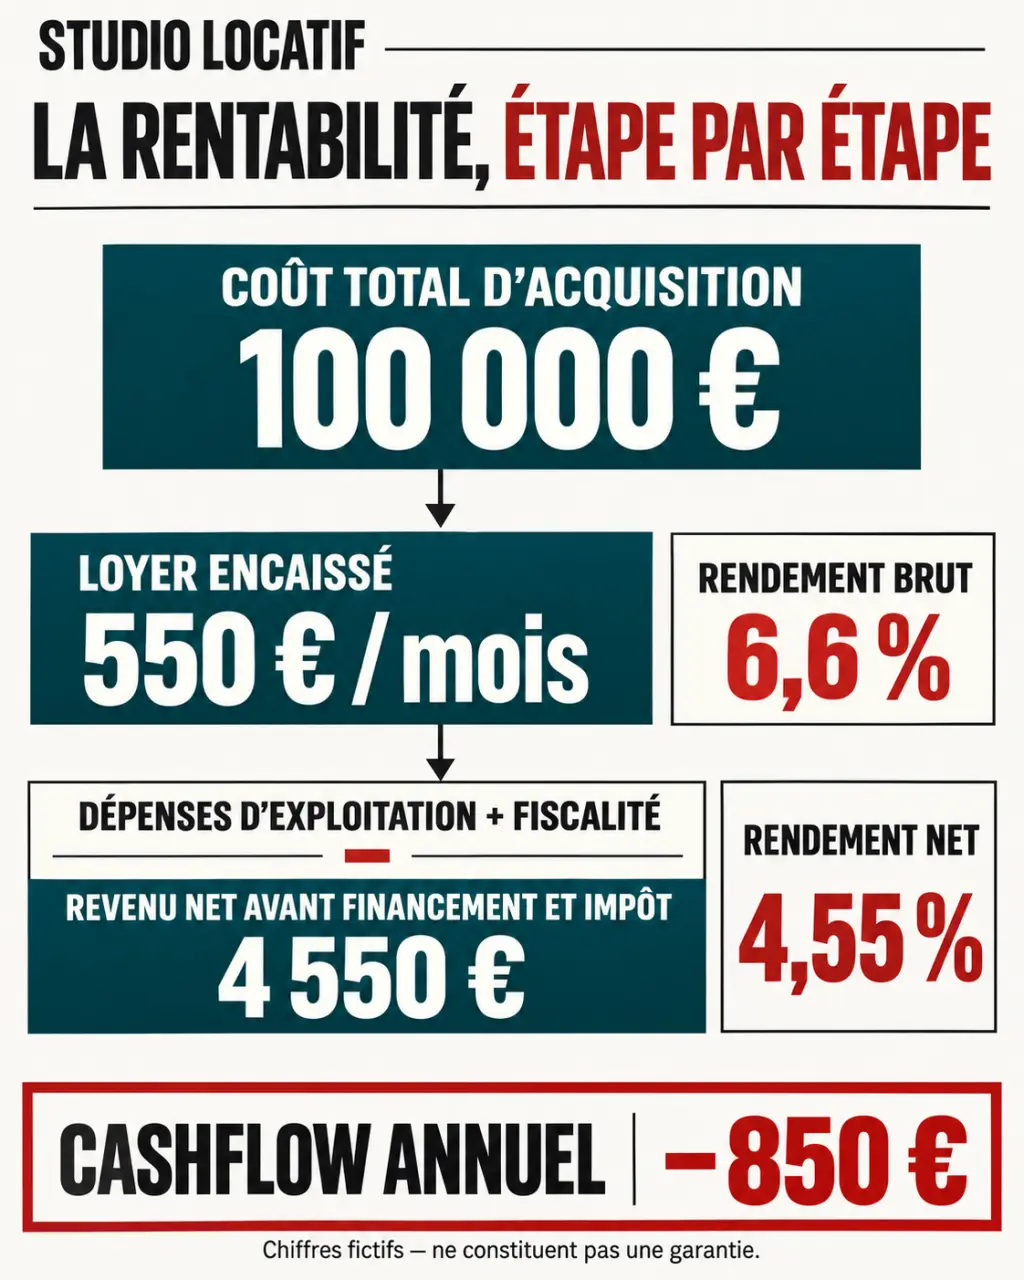
Exemple fictif : pour un coût total de 100 000 €, un loyer de 550 € hors charges produit 6,6 % de rendement brut en supposant une occupation complète toute l’année. Avec un mois vacant et 1 500 € de dépenses annuelles, le revenu net avant financement et impôt atteint 4 550 €, soit 4,55 %. Si le crédit et l’assurance emprunteur représentent ensemble 450 € par mois, le cashflow devient négatif de 850 € par an avant impôt. Un rendement positif ne garantit donc pas une trésorerie positive, surtout lorsque l’investissement est financé à crédit.
Vérifier la demande et l’immeuble avant de négocier
Le studio demande généralement un budget d’acquisition inférieur à celui d’un grand appartement, mais les changements de locataire peuvent être plus fréquents. Pichet évoque une présence moyenne de 18 mois en studio, contre 48 mois en T2. Ces repères ne prédisent pas la durée d’occupation de votre logement, mais ils rappellent qu’il faut prévoir les périodes de vacance, les frais de relocation et les remises en état.
Étudiez plusieurs annonces comparables en tenant compte du loyer hors charges, des équipements, de la localisation et de la durée de publication. Une ville étudiante ne suffit pas à garantir une demande régulière. Vérifiez le trajet vers les campus, les transports, les emplois et les commerces, puis observez les logements concurrents susceptibles d’attirer le même type de locataire. Comparez aussi un studio et un T2 accessibles avec votre budget, en intégrant les charges et la vacance : un loyer potentiel plus élevé ne suffit pas à départager les deux options.
- Mesurez la surface habitable et vérifiez la décence du logement. Ne vous fiez pas uniquement à la surface indiquée dans l’annonce.
- Examinez le diagnostic énergétique, la ventilation et le chauffage. Chiffrez les travaux nécessaires avant de conclure l’achat.
- Lisez les procès-verbaux d’assemblée générale et consultez les charges de copropriété, ainsi que les travaux votés ou envisagés.
- Vérifiez les règles locales, notamment l’éventuel encadrement des loyers et les autorisations applicables au mode de location envisagé.
Pour explorer une offre immobilière avant de confronter chaque bien à votre grille de sélection, cliquez ici pour en savoir plus. Appuyez votre plafond d’achat sur le coût complet et les loyers réalistes du secteur, non sur un rendement annoncé sans détail de calcul.
Choisir le mode de location après comparaison des coûts
Le scénario le plus adapté dépend de la demande locale, du budget et du temps que vous pouvez consacrer à la gestion. Comparez les recettes annuelles réalistes plutôt qu’un loyer mensuel en longue durée avec un tarif à la nuitée. Pour la courte durée, estimez les périodes réellement louées et incluez les dépenses liées à chaque séjour.
| Mode de location | Intérêt possible | Coûts et vigilance |
|---|---|---|
| Nue longue durée | Moins d’équipements à financer | Loyer à confronter au marché ; revenus fonciers |
| Meublée longue durée | Adaptée aux étudiants et aux actifs mobiles | Mobilier obligatoire à financer et à renouveler ; revenus BIC |
| Courte durée | Recettes potentiellement supérieures selon la zone | Ménage, linge, commissions, saisonnalité et réglementation locale |
Un bail étudiant meublé de 9 mois impose d’anticiper l’été : ne partez pas du principe que le logement sera reloué immédiatement. La courte durée exige aussi de vérifier les règles de la commune et de la copropriété avant d’acheter ou de modifier votre stratégie. Des recettes plus élevées par nuit peuvent être compensées par des frais plus fréquents et une gestion plus active.
Sur le plan fiscal, comparez le micro et le régime réel selon votre éligibilité. En location nue, le réel peut permettre de déduire certaines charges et, sous conditions, de créer un déficit foncier. En meublé, l’amortissement au réel mérite une simulation qui intègre les frais comptables et les conséquences à la revente. Les règles dépendent de la situation de l’investisseur et peuvent évoluer : faites vérifier leur application avant de retenir un scénario.
Investir dans le confort qui évite les départs et les délais
Priorisez la conformité, la performance énergétique et la fiabilité des équipements avant la décoration. Dans un studio, des rangements accessibles, un couchage confortable, un éclairage bien réparti et un espace de travail peuvent faciliter l’usage quotidien sans nécessiter une rénovation luxueuse. Chiffrez l’ameublement et prévoyez son remplacement : il s’agit d’un coût d’exploitation, pas seulement d’une dépense de départ.
Une ventilation défaillante peut favoriser l’humidité, abîmer les finitions et entraîner des réclamations avant de retarder la relocation. Repérer et corriger la cause technique peut éviter plusieurs dépenses successives. Lors des visites, cherchez donc l’origine des défauts, et pas seulement le coût d’une réparation de surface. Cette démarche aide aussi à distinguer les travaux indispensables des améliorations qui n’auraient qu’un effet limité sur l’attractivité du studio.
Préparez les photos, les diagnostics et l’annonce avant que le logement soit disponible. Fixez un loyer cohérent avec les biens comparables, répondez rapidement aux demandes et sélectionnez les dossiers selon des critères légaux. Si vous déléguez la gestion, comparez les honoraires de relocation et les prestations annexes, pas seulement le pourcentage de gestion.
Enfin, mettez votre budget à l’épreuve en ajoutant un mois de vacance et une réparation imprévue. Conservez une réserve de trésorerie pour pouvoir entretenir le bien sans que chaque incident déséquilibre votre budget. Cette marge permet de juger la solidité du projet au-delà de son rendement affiché.

Passionné d’immobilier et de décoration, je vous partage mon expérience pour sublimer vos studios avec des aménagements soignés et optimisé.