
Un projet de rénovation se finance rarement avec une seule solution. Aides, primes, prêts dédiés et crédit immobilier peuvent se combiner pour couvrir les travaux sans déséquilibrer durablement le budget. Commencez par chiffrer le besoin réel, puis associez chaque dépense au dispositif le plus adapté.
Construire un budget qui résiste aux imprévus
Le montant indiqué sur les devis ne suffit pas à définir votre besoin de financement. Ajoutez les frais annexes éventuels : audit énergétique, plans, maîtrise d’œuvre, assurance emprunteur, garanties, frais de dossier et équipements non couverts par les aides. Prévoyez aussi une réserve de 10 % à 15 % du budget pour les aléas du chantier. Une découverte derrière une cloison, une remise aux normes ou un retard d’approvisionnement peuvent rapidement modifier l’équilibre initial.
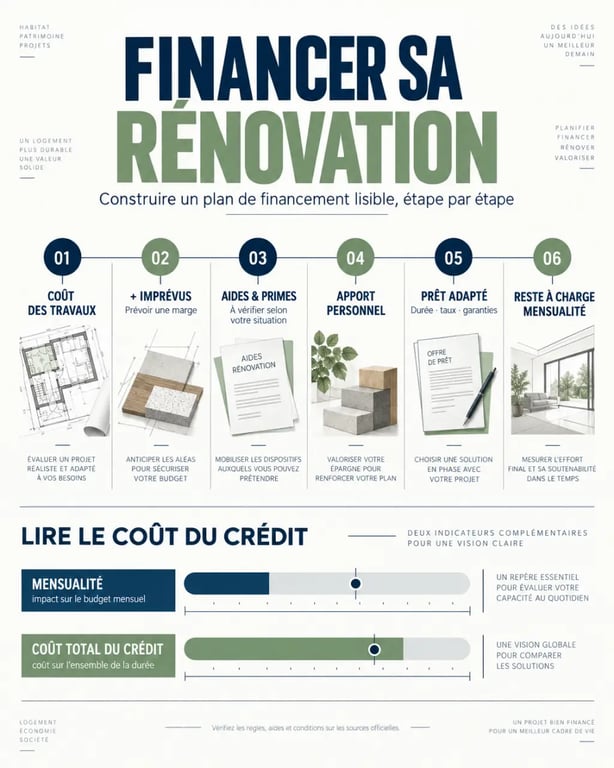
Calculez ensuite le reste à charge selon une formule simple : coût total des travaux et frais associés, moins les aides et primes attendues, moins l’apport personnel. Le solde correspond au montant à emprunter. Ne vous appuyez pas uniquement sur la mensualité : une durée plus longue peut l’alléger, mais elle augmente généralement le coût total du crédit.
Choisir le prêt adapté à la nature des travaux
| Solution | Projet adapté | Repères utiles |
|---|---|---|
| Éco-PTZ | Amélioration de la performance énergétique | Sans intérêts, jusqu’à 20 ans ; jusqu’à 15 000 € pour une action, 25 000 € pour deux travaux et 50 000 € pour une rénovation globale avec audit énergétique. |
| Prêt travaux ou prêt personnel | Aménagement, décoration, équipements et petites rénovations | Généralement de 1 000 € à 75 000 €, avec une durée pouvant aller jusqu’à 10 ans. |
| Crédit immobilier avec enveloppe travaux | Achat d’un bien ancien et rénovation importante | Particulièrement pertinent lorsque les travaux dépassent 70 000 € ou sont intégrés à l’acquisition. |
| Prêt Action Logement | Certains salariés du secteur privé | Plafond de 10 000 €, durée jusqu’à 10 ans et taux souvent autour de 1,5 %, sous conditions. |
Éco-PTZ, prêt travaux ou crédit immobilier ?
L’éco-PTZ cible les travaux qui améliorent la performance énergétique et peut compléter certaines aides. Un prêt travaux classique offre davantage de souplesse pour une cuisine, une salle de bains ou une remise en état non énergétique. Son taux doit toutefois être comparé avec attention à l’aide du TAEG.
Pour un achat avec rénovation lourde, intégrer l’acquisition et les travaux dans un crédit immobilier peut lisser la mensualité. Ce montage permet aussi un déblocage progressif des fonds, sur présentation des factures. Il convient surtout aux projets suffisamment importants pour justifier un financement immobilier.
Mobiliser les aides avant de financer le solde
Les aides ne remplacent pas toujours un crédit, mais elles réduisent le capital à emprunter. MaPrimeRénov’, distribuée par l’Anah, concerne notamment la rénovation énergétique. Elle peut atteindre jusqu’à 90 % des travaux pour les ménages aux revenus modestes. Les CEE et les primes Coup de pouce, proposés par des fournisseurs d’énergie, peuvent compléter ce financement.
Pour l’adaptation à l’âge ou au handicap, MaPrimeAdapt’ peut couvrir jusqu’à 70 % des frais. MaPrime Logement Décent peut également atteindre 70 % du coût, dans la limite de 70 000 €, pour des logements dégradés ou indécents. Ces dispositifs répondent à des situations différentes : ne les intégrez pas au plan de financement avant d’avoir vérifié les travaux concernés et les conditions applicables.
Les critères dépendent du logement, des revenus, du statut d’occupation et de la nature des travaux. Pour de nombreux gestes énergétiques, l’intervention d’une entreprise RGE est nécessaire. Avant de signer, vérifiez les règles en vigueur et les aides territoriales. Vous pouvez aussi consulter le site pour élargir votre recherche de solutions et de ressources.
Le calendrier protège votre éligibilité
Déposez les demandes et obtenez les accords nécessaires avant le démarrage des travaux. Conservez les devis détaillés, les attestations RGE, les échanges avec les organismes et les factures. Certaines aides sont versées après l’achèvement du chantier. Ce décalage de trésorerie doit donc être prévu dans le prêt ou l’apport.
Un devis daté de moins de trois mois facilite aussi l’examen du dossier bancaire. Vérifiez également que les conditions de versement ne vous obligent pas à avancer une part importante des dépenses avant le paiement de l’aide.
Assembler les financements sans créer une mensualité excessive
Le montage le plus cohérent suit souvent cet ordre : aides et primes, apport personnel, prêt sans intérêts ou bonifié, puis crédit pour le solde. L’éco-PTZ peut ainsi s’articuler avec MaPrimeRénov’ et les CEE lorsque les conditions de cumul sont remplies. Dans l’ancien, le PTZ peut également entrer dans une opération d’achat avec travaux, ces derniers devant représenter au minimum 25 % du coût total de l’opération selon les conditions applicables.
Établissez un échéancier par phase, avec les acomptes, le gros œuvre, l’isolation et les finitions. Demandez si le crédit prévoit un déblocage progressif des fonds. Cette organisation permet de faire correspondre les sorties d’argent aux appels de paiement et limite le recours à un prêt relais pour un simple décalage temporaire.
Si votre endettement est déjà élevé, le regroupement de crédits peut libérer une mensualité. Cette solution allonge toutefois fréquemment la durée de remboursement et doit être évaluée sur son coût global. À titre de repère, le taux d’endettement examiné est souvent limité à 35 % des revenus nets, assurance incluse.
Présenter un dossier bancaire convaincant
La banque doit comprendre le projet, son coût et sa faisabilité. Préparez un dossier clair avec les devis comparatifs, le descriptif des travaux, les justificatifs de revenus et de charges, les relevés bancaires, l’avis d’imposition et les documents du bien. Selon le projet, ajoutez l’audit énergétique, les plans ou le permis de construire.
Un apport d’au moins 10 % du montant total renforce généralement le dossier, sans être le seul élément étudié. La banque examinera aussi la stabilité des revenus, les charges existantes, la cohérence des devis et la capacité à supporter la mensualité après les travaux.
- séparez les travaux éligibles aux aides des dépenses purement esthétiques ;
- demandez plusieurs offres et comparez le TAEG, l’assurance, la garantie et les frais ;
- vérifiez que le montant financé correspond aux factures et au calendrier du chantier ;
- ne signez pas d’engagement définitif avant d’avoir sécurisé les conditions d’aide et de prêt.
Un financement bien monté ne cherche pas à emprunter le maximum. Il combine les dispositifs compatibles, conserve une marge pour les imprévus et maintient une mensualité supportable après les travaux.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »Financer une rénovation immobilière sans alourdir le crédit : aides, prêts et reste à charge », »inLanguage »: »fr-FR », »description »: »Un projet de rénovation se finance rarement avec une seule solution. Aides, primes, prêts dédiés et crédit immobilier peuvent se combiner pour couvrir les travaux sans… »}

Passionné d’immobilier et de décoration, je vous partage mon expérience pour sublimer vos studios avec des aménagements soignés et optimisé.